Wolfenbüttel. Für Sauna-Gänger wird das Jahr 2015 wohl kein gutes Jahr. Die Finanzministerien des Bundes und der Länder haben beschlossen, die seit 1968 geltende Umsatz-steuerermäßigung für Saunabesuche (sieben statt 19 Prozent) ab 1. Juli kommenden Jahres abzuschaffen. Die Sache ist im Grunde formal beschlossen, nur noch ein politisches Wunder kann die Pläne stoppen – Schwitzen kann also im nächsten Jahr teurer werden. Die Gemüter sind erhitzt.
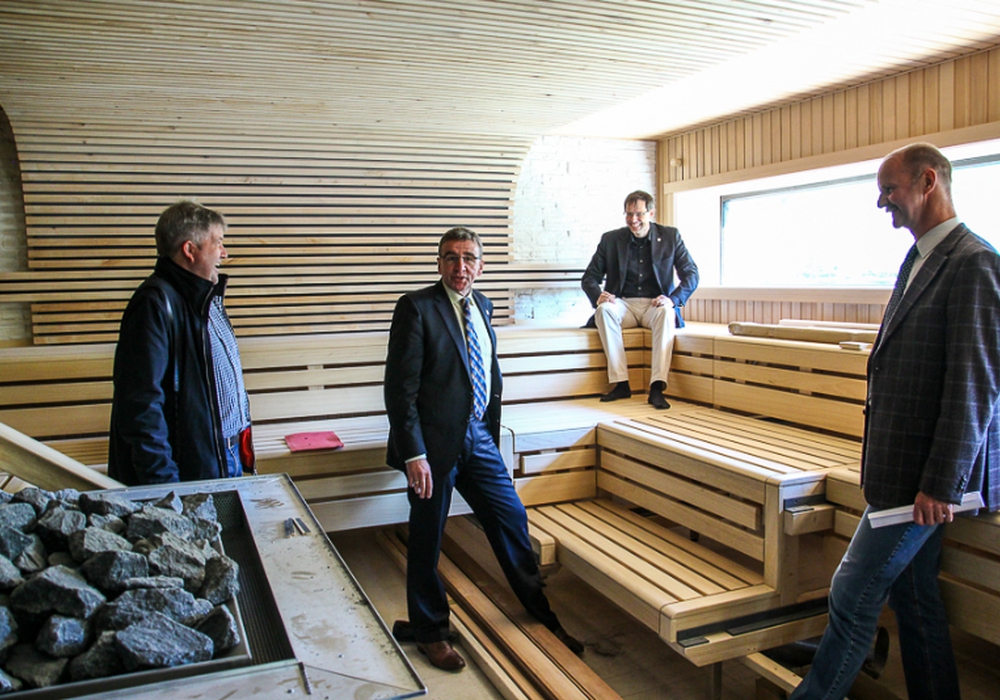
Was kommt auf das erst vor wenigen Monaten neu eröffnete Stadtbad Okeraue mit seiner großzügigen Saunalandschaft zu. Sieht man hier die Besucher davonschwimmen? Treibt die geplante Erhöhung den Verantwortlichen den Schweiß auf die Stirn? "Die Steuererhöhung ist ärgerlich", sagt Geschäftsführer Matthias Tramp. Um jedoch nicht gleich wieder die Sauna-Besucher mit einer Preiserhöhung zu flankieren, werde man dem Aufsichtsrat vorschlagen, von einer Preisanpassung abzusehen. Der tagt am Montag, 8. Dezember. Sollte dort doch eine Erhöhung beschlossen werden, hofft Tramp, dass die Besucher der Stadtbad-Sauna die Treue halten. "Wir haben immerhin eine schöne, moderne Anlage und nettes Personal", sagt er. Auf jeden Fall werde man den Markt genau beobachten.
Nach Berechnungen des Deutschen Sauna-Bundes könne es in den öffentlichen Saunabädern aufgrund der zu erwartenden Preisanpassung zu erheblichen Besucherrückgängen kommen. Allein die Zahl der wöchentlichen Saunabesucher könne um etwa zehn Prozent abnehmen und zu einem finanziellen Verlust in der Branche von 70 Millionen Euro führen.
Neben den unmittelbar betroffenen öfentlichen Saunabädern berührt die beschlossene Mehrwertsteuererhöhung übrigens auch einen Teil der 5.400 Hotels mit Saunaanlage in Deutschland. Nach dem fiskalischen Grundsatz der Leistungsaufteilung müssen insbesondere die Wellnesshotels die Nutzung ihrer Sauna- und Wellnessanlage mit dem vollen Umsatzsteuersatz bewerten.
Das planen die Finanzminister
In einem Schreiben des Bundesfinanzministeriums heißt es dazu wörtlich - Zitat: „Für nach dem 30. Juni 2015 ausgeführte Umsätze ist für die Frage, ob die Verabreichung eines Heilbads nach § 12 Abs. 2 Nr. 9 UStG begünstigt ist, die Richtlinie des Gemeinsamen Bundesausschusses über die Verordnung von Heilmitteln in der vertragsärztlichen Versorgung (Heilmittel-Richtlinie/HeilM-RL in der jeweils geltenden Fassung) in Verbindung mit dem sog. Heilmittelkatalog maßgeblich ... Entscheidend ist, dass die Verabreichung des Heilbads nach diesen Vorschriften als Heilmittel verordnungsfähig ist, unabhängig davon, ob eine ärztliche Verordnung tatsächlich vorliegt.“ Nicht verordnungsfähig sind demnach unter anderem - Zitat: „…Maßnahmen, die der persönlichen Lebensführung zuzuordnen sind, zum Beispiel: …c) Sauna, römisch-irische und russisch-römische Bäder…“